
全球汽贸网资讯,毕马威面向全球775位汽车高管开展行业调研,近一半汽车高管受访者认为,到2035年,全球前十车企里,会有六家的总部位于中国,这份行业观点,背后是全球汽车产业格局在电动化、智能化转型下的重新平衡。
(图片来源:汽车新闻)
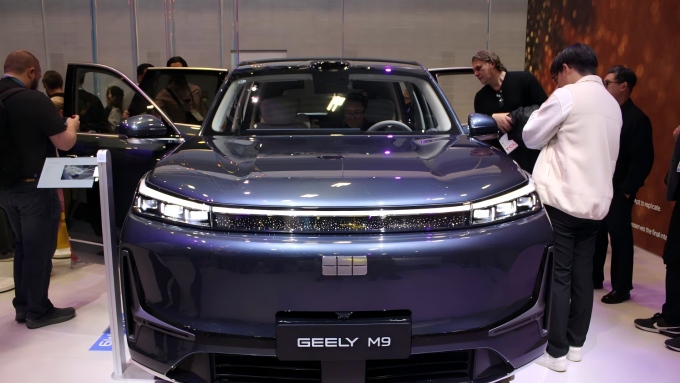
支撑这一判断的,是中国汽车产业在技术与产业链上持续积累形成的竞争力。中国车企全球市场份额从2020年14%提升至2025年25%,在动力电池、智能驾驶、整车电子架构等方向持续迭代,完整的产业配套体系,让本土车企具备快速落地新技术、灵活迭代产品的能力。目前比亚迪、吉利已经进入全球销量前十,若要实现六家中国车企跻身头部,意味着后续会有更多本土品牌,在全球化竞争中追赶传统国际车企。
与此同时,国内市场环境正在发生变化,2026年上半年国内电动车市场出现阶段性萎缩,国内品牌数量众多,行业本身处在优胜劣汰的整合周期。在此背景下,海外市场成为国内车企释放产能、延续增长的重要方向,出口业务承接了行业扩张的需求,也成为检验中国产品适配不同海外市场能力的试金石。
但全球化拓展之路并不平坦,例如美国市场设置了多层准入限制,关税、联网车辆软硬件监管规则,持续抬高中国车企进入该市场的门槛,这也意味着中国车企的全球化布局,会呈现市场分化的特征,很难在所有区域同步推进。
竞争之外,产业间的技术绑定与合作也在加深,不少国际车企选择和中国产业主体开展不同形式的协作:资本参股、平台与软件授权、合资共建、基于国内车型平台开发自动驾驶方案等模式陆续落地。当然,受当地法规影响,部分品牌也会面临市场准入限制,呈现出合作与壁垒并存的格局。
这份调研本质上是行业高管基于当前转型趋势做出的情景预判,能否兑现取决于中国车企能不能长期维持技术迭代节奏,同时建立适配不同区域法规、消费习惯的全球化运营能力,在多方力量交织的环境下,全球汽车行业的竞争秩序,正在电动智能化浪潮中慢慢重构。
(编译:全球汽贸网 Luke)